

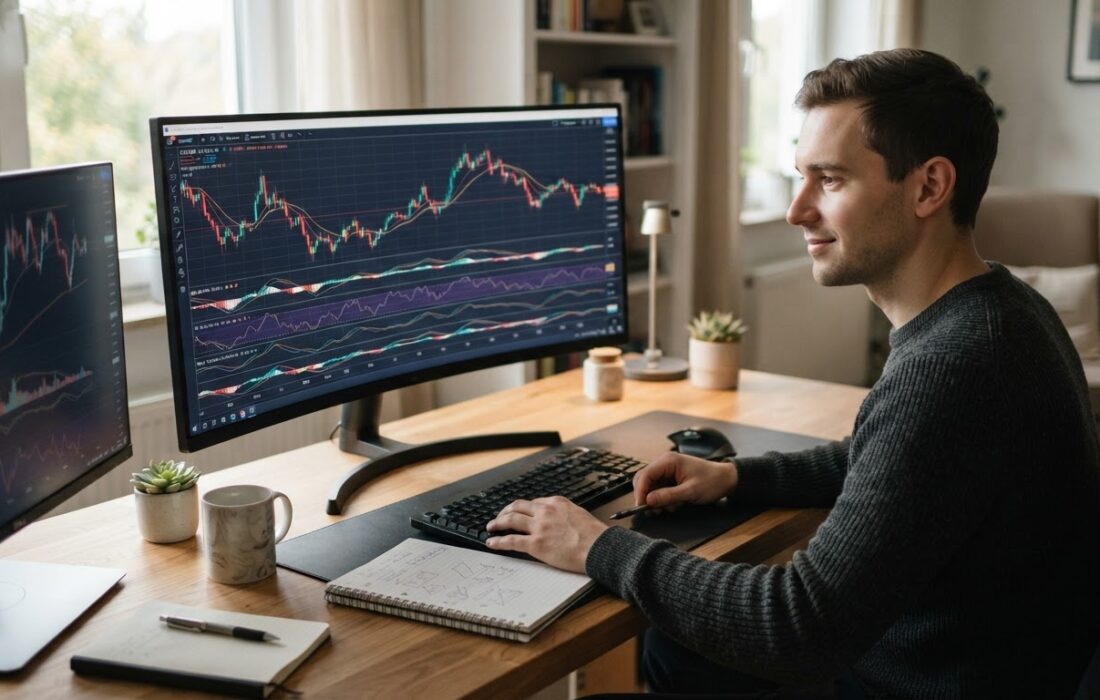
اندیکاتور ابزار خلاصهسازی داده قیمت است و آینده را پیشبینی قطعی نمیکند. سیستم معاملاتی زمانی قابل ارزیابی است که قواعد ورود، خروج، حد ضرر و اندازه موقعیت دقیق و قابل تکرار باشند.
میانگین متحرک میتواند جهت روند را سادهتر نشان دهد. RSI برای سنجش مومنتوم مفید است، اما قرارگرفتن آن در ناحیه اشباع خرید بهتنهایی به معنای سیگنال فروش نیست. ATR نیز دامنه نوسان را تخمین میزند و میتواند در تنظیم فاصله حد ضرر به کار رود.
یک سیستم آزمایشی تعریف کنید: جهت روند با میانگین متحرک، ورود پس از بازگشت قیمت و تأیید مومنتوم، حد ضرر بر اساس ATR و خروج با نسبت سود به زیان از پیش تعیینشده. سپس آن را روی داده تاریخی و با احتساب اسپرد و لغزش قیمت بکتست کنید.
نتایج را با تعداد معاملات، نرخ برد، میانگین سود و زیان، بیشترین افت سرمایه و عملکرد خارج از نمونه ارزیابی کنید. اگر پارامترها فقط روی گذشته عالی عمل میکنند، احتمال بیشبرازش وجود دارد.
جمعبندی
آموزش استفاده از میانگین متحرک، RSI و ATR در یک سیستم معاملاتی قابل بکتست و بدون سیگنالفروشی.
سلب مسئولیت: این مطلب صرفاً آموزشی است و توصیه خرید یا فروش محسوب نمیشود.