
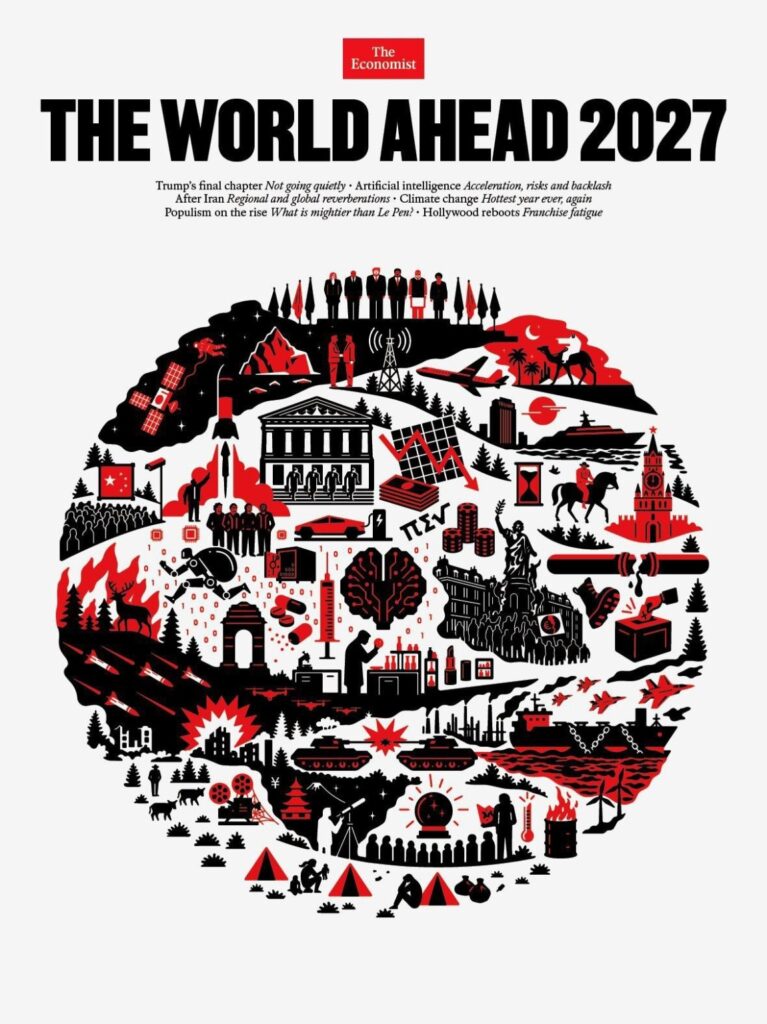
جلد ویژه سالانه The World Ahead 2027 مجله اکونومیست، تصویری فشرده و چندلایه از جهانی است که در آن سیاست، جنگ، فناوری، انرژی، بازارهای مالی و تغییرات اجتماعی بیش از گذشته به یکدیگر گره خوردهاند. ترکیب رنگهای قرمز، سیاه و سفید، کرهای از نمادها و حضور همزمان ساختمانهای حکومتی، موشکها، ماهوارهها، نمودارهای مالی، تراشهها، صفهای انسانی و نشانههای اقلیمی، مخاطب را به خواندن یک پیام واحد دعوت میکند: سال ۲۰۲۷ احتمالاً سالِ اثرگذاری متقابل بحرانها خواهد بود، نه مجموعهای از رویدادهای جداگانه.
این مقاله جلدی را که در تصویر ارسالی دیده میشود، در کنار توضیحات رسمی اکونومیست درباره پرونده سال ۲۰۲۷ بررسی میکند. هدف، رمزگشایی قطعی از تکتک نمادها یا پیشگویی آینده نیست؛ بلکه تبدیل نشانههای تصویری به سناریوهای قابلفهم برای اقتصاد جهانی و سرمایهگذاران است.
ابتدا یک نکته مهم: این جلد پیشگویی نیست
اکونومیست در معرفی رسمی The World Ahead آن را مجموعهای از موضوعات و روندهای مهم سال پیش رو معرفی میکند. بنابراین تصویر جلد را نباید نقشهای رمزگذاریشده از رویدادهایی دانست که حتماً رخ خواهند داد. نمادها زبان بصری سردبیر و طراح برای برجستهکردن نگرانیها، روندها و پرسشهای سال آیندهاند. حتی اگر یک نماد به جنگ، سقوط بازار یا بحران سیاسی اشاره کند، از آن نمیتوان زمان، شدت یا قطعیت آن اتفاق را استخراج کرد.
در اطلاعیه رسمی The Economist Group، ده محور اصلی برای سال ۲۰۲۷ معرفی شده است: دوران پس از ترامپ، پیامدهای جنگ ایران، گرمای بیسابقه و تغییر اقلیم، واکنش منفی به هوش مصنوعی، پوپولیسم راستگرا در اروپا، فشار بازار اوراق قرضه، مسئله تایوان، اثر داروهای کاهش وزن، ارزانترشدن پرتابهای فضایی و بازآفرینی هالیوود. این فهرست معتبرترین مبنا برای تفسیر کلی جلد است.
۱. سیاست آمریکا و پایان یک دوره؛ چرا بازارها به انتقال قدرت حساساند؟
در بالای جلد، ردیفی از چهرههای سیاسی و نشانههای قدرت دیده میشود و در متن معرفی، عبارت «فصل پایانی ترامپ» برجسته شده است. برداشت اصلی این است که بحث فقط درباره یک رئیسجمهور نیست؛ موضوع، میراث سیاسی او و مسیر سیاست آمریکا پس از پایان دورهاش است. اکونومیست در معرفی رسمی خود از آغاز بحث درباره دوران پس از ترامپ و احتمال تشدید رفتارهای غیرقابلپیشبینی او برای تثبیت میراث سیاسیاش سخن میگوید.
برای بازارهای مالی، تغییر دولت بهتنهایی سیگنال خرید یا فروش نیست. آنچه اهمیت دارد، مسیر سیاست مالیاتی، تعرفههای تجاری، هزینههای دولت، مقررات فناوری، سیاست انرژی و رابطه آمریکا با متحدان است. اگر سیاست تجاری به سمت محدودیت بیشتر برود، شرکتهایی که زنجیره تأمین جهانی دارند ممکن است با هزینه بالاتر و حاشیه سود کمتر روبهرو شوند. در مقابل، برخی صنایع داخلی یا تولیدکنندگان جایگزین میتوانند از حمایتهای دولتی سود ببرند.
سناریوی کاربردی برای سرمایهگذار
بهجای پیشبینی نتیجه انتخابات یا تصمیم سیاسی، سه متغیر را دنبال کنید: تغییر انتظارات نرخ بهره، بازده اوراق خزانهداری و شاخصهای عدمقطعیت سیاست اقتصادی. اگر خبر سیاسی به افزایش بازده اوراق و تقویت دلار منجر شود، اثر آن بر طلا، سهام رشدی و ارزهای بازارهای نوظهور میتواند متفاوت باشد. واکنش واقعی قیمتها باید تأیید شود؛ تیتر خبری بهتنهایی کافی نیست.
۲. پسلرزههای جنگ ایران؛ انرژی و امنیت غذایی در یک زنجیره
یکی از مهمترین عبارتهای روی جلد «پس از ایران» است. در توضیح رسمی اکونومیست، پیامدهای جنگ ایران فقط به موازنه سیاسی منطقه محدود نمیشود؛ مسیرهای انرژی، اعتماد متحدان، امنیت منطقهای و حتی دسترسی به کود شیمیایی و امنیت غذایی نیز در معرض اثر قرار میگیرند.
اهمیت اقتصادی این موضوع از پیوند چند بازار ناشی میشود. اختلال در مسیرهای حملونقل انرژی میتواند هزینه بیمه کشتیها، کرایه حمل و قیمت فرآوردهها را افزایش دهد. افزایش هزینه انرژی نیز به حملونقل، تولید صنعتی و کشاورزی منتقل میشود. اگر عرضه کود شیمیایی یا مواد اولیه آن مختل شود، هزینه تولید محصولات کشاورزی بالا میرود و اثر آن ممکن است با فاصله زمانی در قیمت مواد غذایی ظاهر شود.
برای تحلیل این زنجیره، تنها قیمت نفت را نباید دید. نرخ کرایه نفتکشها، حق بیمه ریسک جنگ، قیمت گاز طبیعی، بازار کود، شاخص هزینه حملونقل و موجودی محصولات کشاورزی نیز اهمیت دارند. ممکن است قیمت نفت در یک روز آرام باشد، اما هزینه حمل و بیمه همچنان بالا بماند؛ یا برعکس، واکنش اولیه بازار به خبر تنش سریعاً تخلیه شود.
پیامد احتمالی برای طلا و ارزها
افزایش ریسک ژئوپلیتیک گاهی تقاضا برای داراییهای امن مانند طلا و برخی ارزها را بالا میبرد، اما این رابطه مکانیکی نیست. اگر همزمان بازده واقعی اوراق افزایش یابد یا دلار تقویت شود، رشد طلا میتواند محدود شود. برای معاملهگر، سنجش همزمان دلار، بازده واقعی، نفت و شدت واقعی اختلال عرضه از تکیه بر یک تیتر خبری مفیدتر است.
۳. هوش مصنوعی؛ از داستان رشد تا آزمون سودآوری و ریسک
نمادهای تراشه، مدار و شبکههای فناوری در تصویر، با یکی از محورهای اصلی معرفی اکونومیست یعنی شتاب هوش مصنوعی و افزایش واکنش منفی به آن هماهنگاند. بحث سال ۲۰۲۷ صرفاً این نیست که مدلهای هوش مصنوعی قویتر میشوند؛ پرسش مهمتر این است که هزینه زیرساخت، بدهی شرکتها، امنیت سایبری، اثر سیاسی و بازده واقعی سرمایهگذاری چگونه ارزیابی خواهد شد.
در دورههای هیجان فناوری، بازار ممکن است درآمد آینده را زودتر از موعد در قیمت سهام منعکس کند. اما توسعه مراکز داده، تراشه، برق و شبکه به سرمایهگذاری سنگین نیاز دارد. اگر درآمد قابلتحقق با سرعت هزینهها رشد نکند، ارزشگذاری شرکتها آسیبپذیر میشود. از طرف دیگر، استفاده واقعی از هوش مصنوعی میتواند بهرهوری برخی شرکتها را افزایش دهد و مزیت رقابتی تازه بسازد.
چه چیزی را در گزارش شرکتهای فناوری بررسی کنیم؟
- رشد درآمد حاصل از محصولات و خدمات هوش مصنوعی، نه فقط تعداد کاربران یا اعلام همکاریها.
- هزینه سرمایهای مراکز داده، تراشه، برق و شبکه و نسبت آن با جریان نقد آزاد.
- میزان بدهی، تعهدات بلندمدت و قراردادهای پیچیده تأمین مالی زیرساخت.
- تمرکز درآمد در چند مشتری بزرگ و احتمال وابستگی متقابل شرکتهای فعال در زنجیره هوش مصنوعی.
- ریسکهای امنیت سایبری، حریم خصوصی، مقررات و هزینه انرژی.
برای بازار سهام، برنده فناوری لزوماً فقط سازنده مدل نیست. شرکتهای نیمهرسانا، شبکه برق، خنکسازی، مراکز داده، نرمافزار سازمانی و امنیت سایبری نیز میتوانند در زنجیره ارزش نقش داشته باشند؛ البته هر کدام با ارزشگذاری، رقابت و ریسک متفاوت.
۴. تغییر اقلیم و انرژی؛ ریسک فیزیکی به زبان قیمتها
عبارت «گرمترین سال، دوباره» در متن جلد، تغییر اقلیم را از موضوعی بلندمدت به ریسک اقتصادی نزدیکمدت پیوند میدهد. موج گرما، خشکسالی، آتشسوزی و بارشهای حدی میتوانند تولید برق، کشاورزی، بیمه، حملونقل و بهرهوری نیروی کار را تحت تأثیر قرار دهند.
در عین حال، امنیت انرژی تنها با سوختهای فسیلی تعریف نمیشود. توسعه انرژی خورشیدی، بادی، ذخیرهسازی برق و شبکههای هوشمند میتواند وابستگی به شوکهای عرضه سوخت را کاهش دهد. اما گذار انرژی نیز بدون هزینه نیست: مواد معدنی، سرمایهگذاری شبکه، مجوزها، ذخیرهسازی و مدیریت نوسان تولید باید حل شوند.
سرمایهگذار باید میان «شرکت سبز» و «شرکت سودآور» تفاوت بگذارد. رشد ظرفیت نصبشده بهتنهایی تضمینکننده سود نیست؛ قیمت فروش برق، هزینه سرمایه، بدهی، یارانه، محدودیت شبکه و رقابت تعیین میکنند که پروژه به جریان نقد مثبت برسد یا نه.
۵. اروپا، پوپولیسم و بازار اوراق قرضه؛ سیاست چگونه به هزینه تأمین مالی تبدیل میشود؟
در متن معرفی، احتمال قدرتگیری جریان راست پوپولیست در اروپا و مسئله انتخابات فرانسه برجسته شده است. اکونومیست به حساسیت بازار اوراق نسبت به وضعیت مالی فرانسه و فشار بدهی دولتهای ثروتمند اشاره میکند. این بخش از جلد یادآوری میکند که سیاست داخلی و بازار بدهی از هم جدا نیستند.
وقتی سرمایهگذاران درباره پایداری بدهی دولت تردید پیدا میکنند، ممکن است برای خرید اوراق بازده بالاتری مطالبه کنند. افزایش بازده، هزینه استقراض دولت را در انتشارهای جدید و بهتدریج در تمدید بدهیهای قدیمی بالا میبرد. این روند میتواند فضای بودجهای را محدود کند و دولت را میان افزایش مالیات، کاهش مخارج یا پذیرش کسری بیشتر قرار دهد.
برای بررسی ریسک اروپا، فقط بازده اوراق فرانسه کافی نیست. فاصله بازده اوراق فرانسه با آلمان، هزینه تأمین مالی بانکها، وضعیت بودجه، رشد اقتصادی و موضع بانک مرکزی اروپا نیز باید کنار هم دیده شوند. افزایش فاصله بازده میتواند نشانه افزایش صرف ریسک کشور باشد، اما تفسیر آن به شرایط بازار و سیاست پولی وابسته است.
۶. تایوان و زنجیره تأمین نیمهرسانا؛ ریسک ژئوپلیتیک برای اقتصاد دیجیتال
در فهرست رسمی موضوعات سال ۲۰۲۷، تایوان بهعنوان یکی از نقاط حساس امنیتی مطرح شده است. اهمیت اقتصادی این موضوع از جایگاه تایوان در زنجیره جهانی نیمهرساناها ناشی میشود. تراشهها در تلفن همراه، خودرو، تجهیزات صنعتی، مراکز داده و سامانههای نظامی استفاده میشوند؛ بنابراین اختلال در تولید یا حمل آنها میتواند فراتر از صنعت فناوری اثر بگذارد.
با این حال، ذکر سال ۲۰۲۷ در بحث آمادگی نظامی چین را نباید معادل پیشبینی قطعی وقوع جنگ دانست. آمادگی نظامی، تصمیم سیاسی، هزینه اقتصادی و واکنش سایر کشورها متغیرهای متفاوتیاند. بازارها ممکن است پیش از هر درگیری واقعی، ریسک را در قیمت بیمه، سهام نیمهرسانا، ارزها و قراردادهای حمل منعکس کنند؛ اما این واکنشها همواره خطی و پایدار نیستند.
۷. داروهای کاهش وزن؛ یک موضوع پزشکی با پیامدهای اقتصادی گسترده
اشاره به اثر داروهای کاهش وزن در فهرست رسمی شاید در نگاه اول از موضوعات کلان مالی دور به نظر برسد، اما این بازار میتواند رفتار مصرفکننده و صنایع مختلف را تغییر دهد. افزایش تقاضا برای داروهای مرتبط با کاهش وزن و پژوهشهای طول عمر، بر شرکتهای دارویی، بیمه، خدمات درمانی، مواد غذایی، پوشاک و باشگاههای ورزشی اثر بالقوه دارد.
برای تحلیل اقتصادی، باید میان فروش فعلی، ظرفیت تولید، دسترسی بیماران، قیمتگذاری، پوشش بیمه و نتایج بالینی تمایز گذاشت. رشد بازار دارو به معنای سود قطعی همه شرکتهای حاضر در آن نیست؛ رقابت، انقضای پتنت، هزینه تحقیق و توسعه و محدودیت تولید میتوانند مسیر سودآوری را تغییر دهند.
۸. فضا و اقتصاد مدار؛ فناوری نوظهور با هزینه سرمایه بالا
موشک، ماهواره و نمادهای فضایی روی جلد با محور ارزانترشدن پرتابهای فضایی همراستا هستند. کاهش هزینه دسترسی به مدار میتواند خدمات ماهوارهای، ارتباطات، مشاهده زمین و زیرساختهای تازه را توسعه دهد. ایده مراکز داده مداری نیز مطرح شده، اما از نظر انرژی، خنکسازی، تعمیر، تأخیر ارتباطی و هزینه پرتاب هنوز با چالشهای مهندسی و اقتصادی روبهروست.
در این حوزه باید میان دستاورد فنی و مدل تجاری پایدار فاصله گذاشت. پرتاب موفق یک فضاپیما یا ساخت نمونه آزمایشی بهتنهایی نشان نمیدهد که خدمات مربوطه در مقیاس بزرگ سودآور خواهد بود. قراردادهای بلندمدت، نرخ استفاده از ظرفیت، هزینه بیمه و استهلاک تجهیزات معیارهای مهمتری برای ارزیابی کسبوکارند.
۹. هالیوود و خستگی از فرنچایزها؛ اقتصاد توجه در حال تغییر است
آخرین محور رسمی، بازآفرینی هالیوود و خستگی مخاطبان از مجموعههای تکراری است. این موضوع در ظاهر فرهنگی است، اما به اقتصاد پلتفرمها، تبلیغات و رقابت بر سر زمان مخاطب مربوط میشود. موفقیت تولیدکنندگان مستقل و محتوای کمهزینه میتواند مدل سنتی سرمایهگذاری پرهزینه در مجموعههای بزرگ را تحت فشار قرار دهد.
برای شرکتهای رسانهای، مسئله فقط تعداد بازدید نیست؛ هزینه جذب مخاطب، نرخ حفظ مشترک، درآمد تبلیغاتی، فروش حقوق پخش و هزینه تولید تعیینکنندهاند. در اقتصادی که توجه کمیاب است، محتوای کوچکتر و چابکتر گاهی میتواند بازده سرمایه بالاتری از پروژههای عظیم داشته باشد.
۱۰. پیام مشترک نمادهای روی جلد: همبستگی ریسکها از خود بحران مهمتر است
اگر تمام بخشهای تصویر را کنار هم بگذاریم، مهمترین پیام تحلیلی آن نه یک جنگ، یک انتخابات یا یک فناوری خاص، بلکه همزمانی و انتقال شوکهاست. تنش منطقهای میتواند قیمت انرژی را تغییر دهد؛ انرژی گرانتر بر تورم اثر بگذارد؛ تورم مسیر نرخ بهره را عوض کند؛ نرخ بهره بالاتر ارزشگذاری سهام فناوری را تحت فشار قرار دهد؛ و محدودیت تراشه، بهرهوری صنایع دیگر را کاهش دهد.
این زنجیرهها به معنای وقوع حتمی بحران نیستند. آنها مسیرهایی هستند که تحلیلگر باید برایشان سناریو بسازد. در سالی با عدمقطعیت بالا، داشتن یک پیشبینی نقطهای درباره قیمت دلار، طلا یا شاخص سهام معمولاً از داشتن چند سناریوی روشن و قواعد مدیریت ریسک ضعیفتر است.
سناریوهای کاربردی برای بازارهای مالی در سال ۲۰۲۷
| سناریو | محرکهای قابل رصد | پیامدهای احتمالی |
|---|---|---|
| تنش ژئوپلیتیک و اختلال عرضه | نفت، بیمه حمل، کرایه کشتی، مسیرهای کشتیرانی | افزایش نوسان انرژی، فشار تورمی و تقاضای مقطعی برای دارایی امن |
| شتاب هوش مصنوعی همراه با سودآوری | درآمد واقعی، حاشیه سود، جریان نقد و بهرهوری | تقویت شرکتهای دارای مزیت عملیاتی و زیرساختی |
| رشد سرمایهگذاری AI بدون بازده کافی | بدهی، هزینه سرمایهای، ارزشگذاری و تمرکز مشتری | اصلاح ارزشگذاری و افزایش پراکندگی عملکرد سهام فناوری |
| فشار بازار اوراق | بازده اوراق، فاصله بازده کشورها، کسری بودجه | افزایش هزینه تأمین مالی و حساسیت داراییهای پرریسک |
| شوک اقلیمی و انرژی | دما، بارش، ذخایر برق، قیمت گاز و محصولات کشاورزی | نوسان هزینه تولید، غذا و برق و فرصتهای گزینشی در انرژی |
سرمایهگذار ایرانی از این تصویر چه درسی میتواند بگیرد؟
برای سرمایهگذار ایرانی، این جلد بیش از هر چیز یادآور اثرپذیری بازار داخلی از متغیرهای بیرونی است. طلا و سکه میتوانند از ترکیب قیمت جهانی طلا، نرخ ارز و انتظارات داخلی اثر بگیرند. بازار سهام نیز از هزینه مواد اولیه، نرخ تأمین مالی، قیمت انرژی، صادرات، محدودیتهای تجاری و چشمانداز تقاضا تأثیر میپذیرد.
در بازار فارکس و فلزات، رصد همزمان دلار، بازده اوراق آمریکا، انتظارات نرخ بهره و ریسک ژئوپلیتیک ضروری است. برای مطالعه بیشتر میتوانید مقاله تفاوت معاملات طلا و نقره در فارکس و راهنمای کارمزد تراکنش بیتکوین و ممپول را نیز ببینید؛ این مطالب به ابزارها و بازارهای متفاوتی مربوطاند، اما همگی بر ضرورت شناخت سازوکار بازار تأکید دارند.
- برای هر دارایی، محرک اصلی قیمت و عوامل ثانویه را جداگانه مشخص کنید.
- سناریوی پایه، خوشبینانه و بدبینانه بنویسید و برای هرکدام شرط ابطال تعیین کنید.
- از تبدیل تیترهای سیاسی به معامله فوری خودداری کنید؛ ابتدا واکنش بازار و داده را بسنجید.
- ریسک همبستگی را در سبد بررسی کنید؛ چند دارایی ظاهراً متفاوت ممکن است به یک عامل مشترک وابسته باشند.
- اندازه موقعیت، حد زیان و افق سرمایهگذاری را پیش از ورود تعیین کنید.
داشبورد عملی سرمایهگذار برای رصد سال ۲۰۲۷
برای تبدیل این چشمانداز به ابزار تصمیمگیری، بهتر است بهجای دنبالکردن روزانه دهها تیتر خبری، یک داشبورد محدود از متغیرهای پیشرو بسازیم. جدول زیر توصیه خرید یا فروش نیست؛ نقشهای برای تشخیص این است که کدام داده میتواند فرضیه سرمایهگذار را تأیید یا باطل کند.
| بازار یا دارایی | متغیرهای کلیدی برای رصد | چه تغییری مهم است؟ | خطای رایج |
|---|---|---|---|
| طلا | بازده واقعی اوراق آمریکا، شاخص دلار، خرید بانکهای مرکزی، ریسک ژئوپلیتیک | همجهتی یا واگرایی دلار و بازده واقعی با تقاضای پناهگاه امن | فرض اینکه هر تنش سیاسی الزاماً طلا را بالا میبرد |
| نفت و انرژی | موجودی تجاری، ظرفیت مازاد، جریان نفتکشها، بیمه حمل و حاشیه پالایش | اختلال فیزیکی عرضه و تغییر پایدار در هزینه حمل و بیمه | تفسیر جهش یکروزه قیمت بهعنوان کمبود بلندمدت عرضه |
| دلار و ارزهای اصلی | انتظارات نرخ بهره، داده تورم و اشتغال، بازده اوراق و ریسکپذیری | تغییر انتظارات مسیر سیاست پولی و اختلاف بازده بین کشورها | معامله صرفاً بر اساس یک خبر سیاسی بدون بررسی داده کلان |
| سهام فناوری و هوش مصنوعی | رشد درآمد، حاشیه سود، جریان نقد آزاد، مخارج سرمایهای و بدهی | تبدیل هزینه سنگین زیرساخت به درآمد و بازده قابل اندازهگیری | یکسانگرفتن رشد سرمایهگذاری با سودآوری قطعی |
| اوراق دولتی | بازده سررسیدهای مختلف، شیب منحنی، کسری بودجه و فاصله بازده کشورها | افزایش مداوم صرف ریسک و هزینه تأمین مالی | نتیجهگیری درباره بحران بدهی از حرکت کوتاهمدت بازده |
| نیمهرساناها | زمان تحویل تراشه، ظرفیت تولید، سفارشها، موجودی و تمرکز جغرافیایی | تغییر واقعی در عرضه یا سفارشهای مشتریان بزرگ | تبدیل هر تنش پیرامون تایوان به پیشبینی قطعی درگیری |
| کشاورزی و غذا | قیمت کود، گاز طبیعی، شرایط آبوهوایی، ذخایر و هزینه حمل | تداوم اختلال عرضه نهادهها در چند فصل کشت | نادیدهگرفتن فاصله زمانی میان شوک نهاده و قیمت مصرفکننده |
| داروسازی | نتایج کارآزمایی، ظرفیت تولید، قیمتگذاری، پوشش بیمه و پتنت | اثبات تقاضای پایدار و تبدیل آن به فروش و جریان نقد | ارزشگذاری شرکت فقط بر اساس اندازه بازار بالقوه |
| انرژی پاک | هزینه سرمایه، قیمت برق، اتصال به شبکه، ذخیرهسازی و مواد اولیه | اقتصادیشدن پروژه بدون اتکای دائمی به یارانه | فرض اینکه رشد ظرفیت نصبشده مساوی رشد سود است |
| فضا و ماهواره | هزینه هر پرتاب، نرخ استفاده از ظرفیت، قراردادها، بیمه و استهلاک | تبدیل موفقیت فنی به تقاضای تجاری تکرارشونده | اشتباهگرفتن نمایش فناوری با مدل کسبوکار پایدار |
سه سناریوی کلان برای ساختن برنامه معاملاتی
سناریوی اول: فرود نسبتاً نرم و رشد بهرهوری
در این سناریو، تورم بهتدریج مهار میشود، بازار کار بدون رکود عمیق تعدیل میشود و سرمایهگذاری هوش مصنوعی به بهبود بهرهوری و درآمد عملیاتی منجر میشود. در چنین وضعی، داراییهای رشدی ممکن است از چشمانداز سودآوری حمایت بگیرند؛ اما ارزشگذاری اولیه همچنان تعیینکننده است. سرمایهگذار باید بسنجد که رشد سود شرکتها از رشد قیمت سهام عقب نمانده باشد.
سناریوی دوم: شوک ژئوپلیتیک و تورم سمت عرضه
در این حالت، اختلال در انرژی، حملونقل یا نهادههای کشاورزی هزینه تولید را بالا میبرد و کاهش نرخ بهره برای بانکهای مرکزی دشوارتر میشود. ممکن است سهام حساس به هزینه انرژی تحت فشار قرار گیرد، نوسان ارزها افزایش یابد و طلا از تقاضای پوشش ریسک حمایت بگیرد؛ با این حال، افزایش بازده واقعی یا تقویت دلار میتواند این اثر را خنثی کند. نشانه تأییدکننده این سناریو، تداوم اختلال فیزیکی و انتقال آن به دادههای تورم است، نه صرفاً افزایش یکروزه قیمت نفت.
سناریوی سوم: فشار بدهی و اصلاح ارزشگذاری
اگر دولتها برای تأمین کسری بودجه با هزینه بالاتر روبهرو شوند و همزمان بازار درباره بازده سرمایهگذاری هوش مصنوعی تردید کند، ممکن است نرخ تنزیل بالا بماند و ارزشگذاری داراییهای بلندمدت تحت فشار قرار گیرد. در این سناریو، کیفیت ترازنامه، جریان نقد آزاد، سررسید بدهی و توان قیمتگذاری شرکتها اهمیت بیشتری از روایت رشد خواهد داشت.
چطور این سناریوها را به مدیریت ریسک تبدیل کنیم؟
- فرضیه را مکتوب کنید: پیش از معامله بنویسید چه دادهای باید رخ دهد تا دیدگاه شما درست باشد.
- شرط ابطال داشته باشید: مشخص کنید چه تغییری در داده یا ساختار قیمت نشان میدهد تحلیل اولیه دیگر معتبر نیست.
- ریسک مشترک را بشناسید: خرید همزمان چند دارایی مرتبط با نرخ بهره یا دلار لزوماً تنوعبخشی واقعی نیست.
- اندازه موقعیت را از فاصله حد زیان استخراج کنید: ابتدا حداکثر زیان قابلقبول را تعیین کنید و سپس حجم معامله را به دست آورید.
- زمانبندی را از جهت تحلیل جدا کنید: درستبودن سناریوی بلندمدت به معنای مناسببودن نقطه ورود امروز نیست.
- داده را از تفسیر جدا نگه دارید: آمار رسمی، گفته ناشر، برداشت از تصویر و فرضیه نویسنده باید در ذهن و گزارش از هم تفکیک شوند.
محدودیت مهم در خواندن جلد: نمادها را به رویداد قطعی تبدیل نکنیم
وجود تانک، موشک، نمودار نزولی، ساختمان دولتی یا نمادهای فناوری در تصویر بهتنهایی وقوع جنگ، سقوط بورس یا بحران بانکی را اثبات نمیکند. حتی درباره تایوان، موضوع رسمی اکونومیست «لحظه حساس و ریسک» است، نه اعلام قطعی حمله در سال ۲۰۲۷. درباره هوش مصنوعی نیز بحث بر سر ریسک بدهی، امنیت سایبری و واکنش اجتماعی است؛ نه اینکه سقوط شرکتهای فناوری حتمی باشد. همین تفکیک، مرز تحلیل حرفهای با داستانپردازی است.
برای همین، این مقاله جلد را بهعنوان فهرست پرسشهایی برای رصد سال آینده میخواند. هر فرضیه باید با دادههای بعدی آزموده شود و در صورت تغییر شواهد، اصلاح شود.
جمعبندی؛ ۲۰۲۷ را با یک پیشبینی، بلکه با چند سناریو بخوانیم
جلد The World Ahead 2027 تصویری از جهانی پر از اتصال و وابستگی متقابل ارائه میکند: سیاست بر تجارت اثر میگذارد، جنگ مسیر انرژی را تغییر میدهد، فناوری ساختار سرمایهگذاری را دگرگون میکند، اقلیم بر هزینه تولید فشار میآورد و بازار بدهی محدودیتهای مالی دولتها را آشکار میکند. مهمترین استفاده از این تصویر برای سرمایهگذار، پیشبینی یک اتفاق خاص نیست؛ بلکه ساختن چارچوبی برای رصد ریسکهای مشترک و واکنش سنجیده به دادههای واقعی است.
اگر قرار باشد یک پیام از این جلد برداشت کنیم، آن پیام این است: در سال ۲۰۲۷، تحلیل یک بازار بدون توجه به سیاست، انرژی، فناوری و شرایط مالی جهانی میتواند ناقص باشد. با این حال، هیچ نماد یا جلد مجلهای جایگزین داده، تحقیق مستقل و مدیریت ریسک نمیشود.
منابع و مطالعه بیشتر
- اطلاعیه رسمی The Economist Group درباره The World Ahead 2027 و ده محور اصلی
- پرونده ویژه The World Ahead 2027 در وبسایت اکونومیست
- صندوق بینالمللی پول؛ چشمانداز اقتصاد جهانی
- آژانس بینالمللی انرژی؛ چشمانداز انرژی جهان
- هیئت بینالدولی تغییر اقلیم؛ گزارشهای ارزیابی علمی
- بانک تسویههای بینالمللی؛ آمار مالی و بانکی
سلب مسئولیت: این مطلب تحلیل رسانهای و آموزشی بر پایه جلد ارسالی و موضوعات اعلامشده در معرفی رسمی اکونومیست است. تفسیر نمادهای تصویری، سناریو و برداشت تحلیلی نویسنده است و نباید بهعنوان پیشبینی قطعی، توصیه خرید یا فروش یا تضمین بازده تلقی شود. تصمیم سرمایهگذاری باید بر اساس شرایط شخصی، دادههای بهروز و ارزیابی مستقل ریسک انجام شود.