
بهگزارش خبرگزاری بالاسری؛ متخصصان بانک بزرگ «اچاسبیسی» (HSBC) میگویند هر عضو گروه هفت (G7) برای تثبیت بدهی خود به مازاد اولیه به سبک ایتالیایی نیاز خواهد داشت. این در حالی است که رم پیش از بودجه سال انتخاباتش، ارزانتر از پاریس وام میگیرد.
سپتامبر 1992، ایتالیا داستان عبرتآموز امور مالی اروپا بود؛ زمانی که لیر از مکانیسم نرخ ارز اروپا خارج شد، ارزش پول ملی سقوط کرد و رم مجبور شد سرمایهگذاران را متقاعد کند که هنوز میتواند هزینههای خود را پرداخت کند. آنچه به دنبال آن رخ داد، بیش از سه دهه سختگیری بود که ایتالیاییها هنوز در مورد آن بحث میکنند.
سال به سال دولت قبل از محاسبه سود بدهیهایش درآمد بیشتری نسبت به هزینههایش کسب میکرد که اقتصاددانان آن را «مازاد اولیه» مینامند. بر اساس دادههای صندوق بینالمللی پول، ایتالیا از سال 1992 در 28 سال از 34 سال پیشین یک مازاد اولیه داشته است.
«جانت هنری»، اقتصاددان ارشد جهانی در HSBC، در یادداشتی با عنوان «ایتالیایی شدن؟» اظهار کرد: «هر عضو گروه هفت باید از ایتالیا پیروی کند.» استدلال او بر اساس یک حساب ساده است: وقتی نرخ بهرهای که یک دولت برای بدهی خود میپردازد بالاتر از نرخ رشد اقتصاد آن باقی بماند، بدهی به عنوان سهمی از تولید همچنان افزایش مییابد، مگر اینکه دولت کمتر از آنچه قبل از بهره دریافت میکند، خرج کند. با توجه به هزینههای بالای استقراض در اقتصادهای پیشرفته، هنری انتظار دارد که این شکاف ادامه یابد.
درسی که ایتالیا به سختی آموخت
اگرچه هنری مراقب بود که ایتالیا را به یک دانشآموز نمونه تبدیل نکند و اظهار کرد: «ایتالیا نمونه بارز نیست: موجودی بدهی هنوز بالاست، با این حال سالهاست که مازاد اولیه مداومی دارد که در ابتدا ناشی از بحران شدید ارزی و بدهی در سال 1992 بود.» از نظر او، تفاوت این است که رم دهههاست به این تلاش پیگیری کرده، در حالی که دیگران به سختی شروع کردهاند.
هنری تصریح کرد: «برخلاف ایتالیا، هیچ یک از سرزمینهای دیگر در مسیر تعدیل طولانیمدت نیستند.» وی اضافه کرد که تنها سرزمینهایی که فشاری از سوی بازارهای اوراق قرضه احساس کردهاند — مانند بریتانیا — در طول سال پیشین برای مقابله با کسری بودجه خود تلاش کردهاند.
حتی ایالات متحده نیز از این معضل در با این حالن نیست. هنری به برآوردی از سوی مدیر «دفتر بودجه کنگره» — نهاد ناظر بر امور مالی در ایالات متحده — اشاره کرد که بر اساس آن، برای تثبیت بدهی آمریکا صرفاً از طریق رشد اقتصادی، با نرخهای فعلی به رشد اسمی 7 تا 8 درصد در سال نیاز است.
تنها عضو گروه هفت که کمتر از درآمدش هزینه میکند
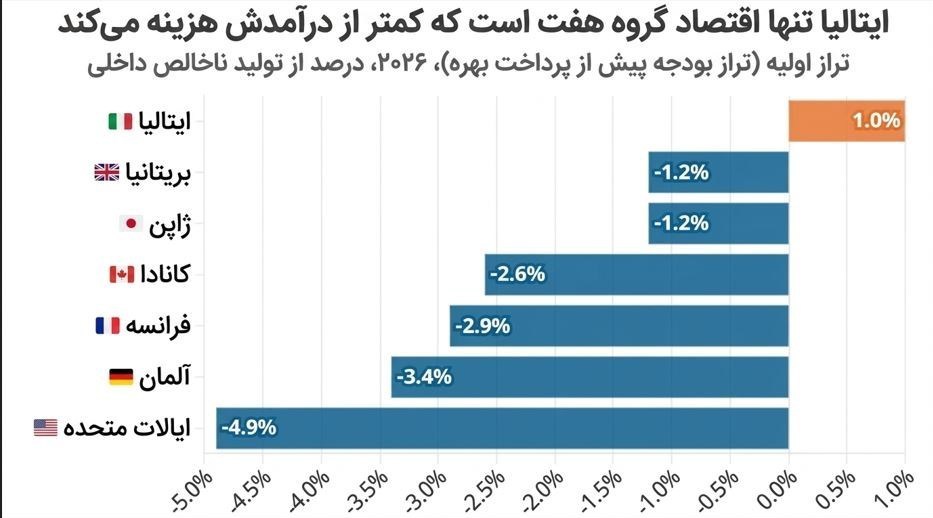
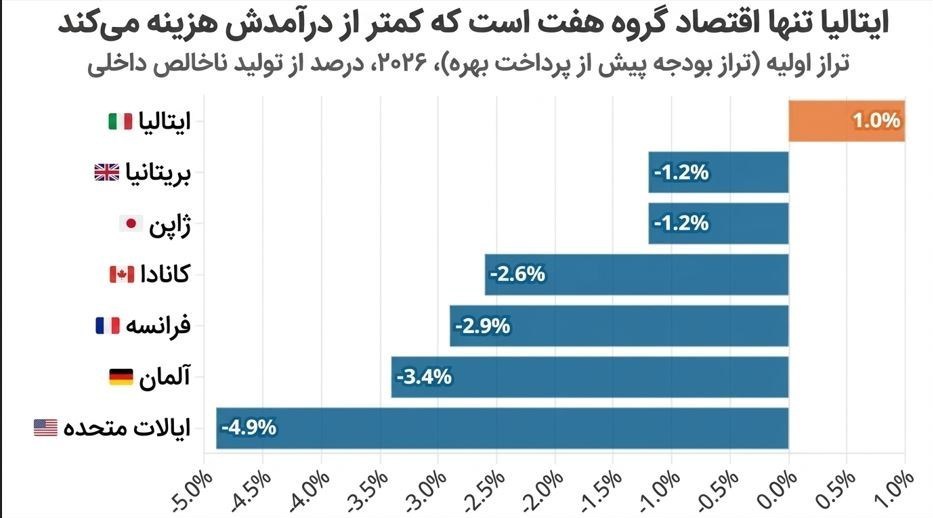
آخرین آمارهای صندوق بینالمللی پول نشان میدهد ایتالیا در این زمینه در موقعیتی منحصربهفرد و تنها قرار دارد. بر اساس گزارش «پایش مالی» (Fiscal Monitor) ماه اکتبر این صندوق، ایتالیا در مسیر دستیابی به مازاد اولیه معادل 1 درصد از تولید ناخالص داخلی (GDP) در سال جاری قرار دارد؛ رقمی که پیشبینی میشود در سال 2027 به 1.2 درصد برسد.
ایتالیا تنها اقتصاد در میان سرزمینهای گروه هفت است که انتظار میرود چنین مازادی داشته باشد. در مقابل، فرانسه در سال جاری با کسری اولیه معادل 2.9 درصد از تولید ناخالص داخلی مواجه خواهد بود و آلمان نیز — که مدتها به عنوان نماد انضباط مالی در ناحیه یورو شناخته میشد — به دلیل افزایش هزینههای دفاعی و زیرساختی، با کسری اولیهای معادل 3.4 درصد روبرو خواهد شد.
نیز انتظار میرود ایالات متحده کسری اولیهای معادل 4.9 درصد، کانادا 2.6 درصد، و ژاپن و بریتانیا هر کدام حدود 1.2 درصد از تولید ناخالص داخلی خود را ثبت کنند.
«ژولت دارواس»، اقتصاددان، در مقالهای که ماه مارس در نشریه «امور مالی و توسعه» (Finance & Development) متعلق به صندوق بینالمللی پول انتشار یافت، برآورد کرد فرانسه و ایالات متحده هر کدام برای تثبیت بدهی خود به مازاد بودجه اولیه (بدون احتساب هزینههای بهره) معادل 1.3 درصد از تولید ناخالص داخلی نیاز دارند و این رقم برای بریتانیا 1.8 درصد است. برای فرانسه این به معنای بهبود وضعیت بودجه به میزان بیش از چهار واحد درصد از تولید ناخالص داخلی است، در حالی که دارواس خاطرنشان میکند پاریس تنها شش بار در طول پنج دهه پیشین توانسته به سطح مورد نیاز دست یابد.
البته ایتالیا همچنان بار سنگینتری را بر دوش میکشد؛ صندوق بینالمللی پول پیشبینی میکند بدهی عمومی ایتالیا در سال جاری به 137.9 درصد از تولید ناخالص داخلی برسد که بالاترین میزان در ناحیه یورو محسوب میشود و از رقم 136 درصدی یونان نیز فراتر میرود، در حالی که این شاخص برای فرانسه 118.5 درصد است.
تغییر موضع بازارهای اوراق قرضه به نفع رم
سرمایهگذاران نیز به نتیجهای مشابه تحلیل HSBC رسیدهاند بصورتی که اوایل هفته پیشین بازده اوراق قرضه 10 ساله دولت ایتالیا 4.43 درصد بود، در حالی که بازده اوراق مشابه فرانسوی (OAT) به 4.93 درصد میرسید.
این بدان معناست که رم برای یک دوره 10 ساله، با هزینهای معادل نیم واحد درصد کمتر از پاریس وام میگیرد. بر اساس دادههای «تریدینگویو» (TradingView)، در روز جمعه این اختلاف به 50 واحد پایه رسید که بیشترین فاصله به نفع ایتالیا حداقل از سال 1999 تهماکنون است.
در آغاز سال 2025، ایتالیا 34 واحد پایه بیشتر از فرانسه هزینه پرداخت میکرد، با این حال نمودارهای مربوط به این دو سرزمین در سپتامبر 2025 یکدیگر را قطع کردند و از آن زمان این شکاف رو به افزایش بوده است. هماکنون ایتالیا حتی ارزانتر از بریتانیا (با بازده اوراق 10 ساله 5.35 درصد) و ایالات متحده (با بازده اوراق 10 ساله خزانهداری 5.12 درصد) وام میگیرد.
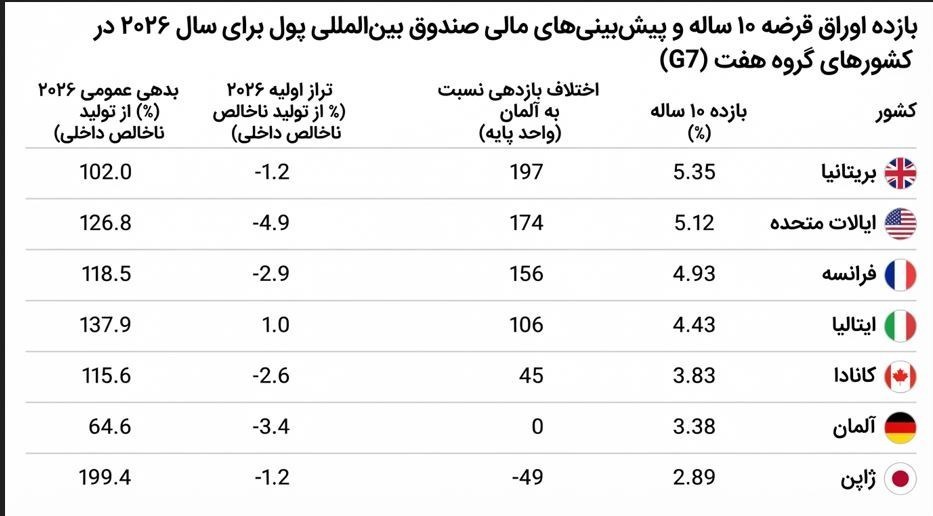
در مقایسه با آلمان به عنوان معیار ناحیه یورو، اختلاف بازده اوراق ایتالیا (BTP) و آلمان (Bund) به 106 واحد پایه رسیده است، در حالی که شکاف مشابه برای فرانسه 156 واحد پایه است (بیش از دو برابر 71 واحد پایهای که سال با آن آغاز شد). البته ایتالیا نیز از موج فروشهای امسال در با این حالن نمانده و اختلاف بازدهی اوراق قرضه این سرزمین از حدود 60 واحد پایه در اواخر فوریه افزایش یافته است؛ چرا که جنگ در خاورمیانه موجب بالا رفتن قیمت انرژی، انتظارات تورمی و هزینههای استقراض در سراسر اروپا شده است.
با این حال، «کلاوس ویستسن» و «ملانی دبونو»، اقتصاددانان موسسه «پانتئون ماکرو اکونومیکس» (Pantheon Macroeconomics)، روز پنجشنبه در یادداشتی نوشتند که انتظار دارند این روند معکوس شود و اختلاف بازدهی اوراق ایتالیا و آلمان از سطح کمی بیش از 100 واحد پایه فعلی، تا اواسط سال 2027 به 20 واحد پایه برسد.
بخشی از استدلال آنها این است که مشکلات مالی جدیتر فرانسه همراه با عدم قطعیت پیرامون انتخابات ریاستجمهوری سال پیش رو در آن سرزمین، باعث گرایش سرمایهگذاران به سمت اوراق ایتالیا میشود. با وجود این، آنها تصریح کردند که نرخهای بازدهی همچنان بالا (کمی بیش از 3 درصد) باقی خواهند ماند و هزینههای بدهی دولت ایتالیا فعلاً بالا خواهد بود.
بودجه سال انتخاباتی و رأیگیری غیرقابل پیشبینی؛ آزمونی برای مدل ایتالیا
بزرگترین آزمون برای ایتالیا از درون رم سرچشمه میگیرد. دولت «جورجیا ملونی» در 28 اکتبر بودجه سال 2027 را به ارزش حدود 26 میلیارد یورو تصویب کرد که هماکنون در حال طی مراحل تصویب در پارلمان است و بخش عمدهای از آن به کاهش مالیات اختصاص دارد:
تنها برای سال 2027، سقف درآمدی مشمول نرخ مالیات 33 درصدی از 50 هزار به 55 هزار یورو افزایش مییابد.
برای کارکنان جوان بخش خصوصی (متولدین پس از 1997) با درآمد تا 28 هزار یورو، بر افزایش حقوق تا سقف 2500 یورو نرخ مالیات ثابت 1 درصدی اعمال میشود و برای کارگرانی که تا 33 هزار یورو درآمد دارند، افزایش حقوق ناشی از تمدید قراردادهای کاری مشمول نرخ مالیات ثابت 5 درصدی خواهد بود.
افراد خویشفرما با گردش مالی تا سقف 100 هزار یورو (پیشتر 85 هزار یورو) تحت نظام مالیاتی مقطوع باقی میمانند.
مالیات خودرو برای یک دستگاه خودروی بیمهشده (با قدرت موتور تا 80 کیلووات) بهطور دائمی حذف میشود و مادران دارای دو فرزند یا بیشتر با درآمد تا 40 هزار یورو، ماهانه 100 یورو به صورت معاف از مالیات دریافت خواهند کرد.
برای تأمین بخشی از هزینههای این طرح، نرخ مالیات بر درآمد شرکتها برای بانکها و شرکتهای بیمه به مدت دو سال سه واحد درصد افزایش مییابد، شرکتهای انرژی مشمول مالیات تجاری ناحیهای سنگینتری خواهند شد و نرخ مالیات بر تراکنشهای مالی با دو برابر شدن به 0.8 درصد میرسد.
دیوان محاسبات ایتالیا در 9 نوامبر به قانونگذاران عنوان کرد که بسیاری از معافیتهای مالیاتی در پایان سال 2027 به پایان میرسند و حدود 70 درصد از منابع مالی تأمینشده تکرار نخواهد شد که بار مالی آن بر دوش پارلمان بعدی میماند. بر اساس برنامه مالی منتشرشده در اکتبر، کسری بودجه ایتالیا در سال جاری 2.9 درصد از تولید ناخالص داخلی برآورد شده و در سال 2027 با احتساب هزینههای اضافی مجاز در بخشهای دفاعی و انرژی، به 3.4 درصد افزایش مییابد و پیشبینی میشود بدهی سال پیش رو به 138.5 درصد برسد.
این بودجه در حالی منتشر میشود که ایتالیا به سمت انتخابات عمومی پاییز 2027 پیش میرود و صحبتهایی در مورد رأیگیری زودتر در بهار مطرح است. آخرین نظرسنجی SWG برای شبکه تلویزیونی La7 در 9 نوامبر، اپوزیسیون چپ میانه را با 44.9 درصد و ائتلاف راست میانه ملونی را با 44 درصد آرا نشان داد که اختلافی در حاشیه خطاست.
حزب «برادران ایتالیا» به رهبری ملونی با 28.9 درصد بزرگترین حزب باقی ماند و 29 درصد از پاسخدهندگان نیز ترجیحی اعلام نکردند. پیشبینی اصلی موسسه پانتئون این است که ائتلاف حاکم از این رأیگیری جان سالم به در میبرد. در سال 1992 ایتالیا چارهای جز سفت کردن کمربند خود نداشت و سی و چهار سال بعد، به بقیه اعضای گروه هفت اظهار کرده میشود که همین کار را انجام دهند، درست زمانی که خود ایتالیا وسوسه میشود سیاست خود را کمی تعدیل کند.
/